Früher in Rente gehen: Wie viel kostet dich die gewonnene Freiheit?
Früher in Rente – für viele klingt das nach mehr Zeit und einem selbstbestimmteren Leben. Doch der vorgezogene Ruhestand kann dauerhaft Geld kosten. Welche Rentenmodelle es gibt, wo Abschläge drohen und welche Fragen du vor deiner Entscheidung klären solltest.
Kennst du das? Es ist Montag kurz nach sechs, der Wecker klingelt, und du denkst mal wieder: Wie schön wäre es, wenn das hier ein paar Jahre früher vorbei wäre? Kein nerviger Chef, keine anstrengende Vorgesetzte. Keine Konferenzen mit Kunden und Kollegen; kein kaputter Kaffeeautomat in der Kaffeeküche, keine morgendlichen Fahrten in überfüllten Bussen oder Bahnen. Dafür mehr Zeit mit Freunden und Familie. Oder für Hobbys.
Während du vom Bett zur Bialetti schlurfst, kommt dir das YouTube-Video vom Vorabend in den Sinn. Darin saß ein Paar, Anfang 60, vor seinem selbstausgebauten Bulli, blickte aufs Mittelmeer und erzählte, wie schön es sei, dem Winter in Deutschland Richtung Süden zu entfliehen. Einige Jahre eher aufhören zu arbeiten – das muss ich tun, denkst du. Spätestens jetzt ist es Zeit, richtig aufzuwachen und der Realität ins Auge zu sehen. Denn früher in Rente zu gehen ist eine finanzielle Entscheidung, die dich wahrscheinlich jahrzehntelang begleitet.
Ab wann in Rente?
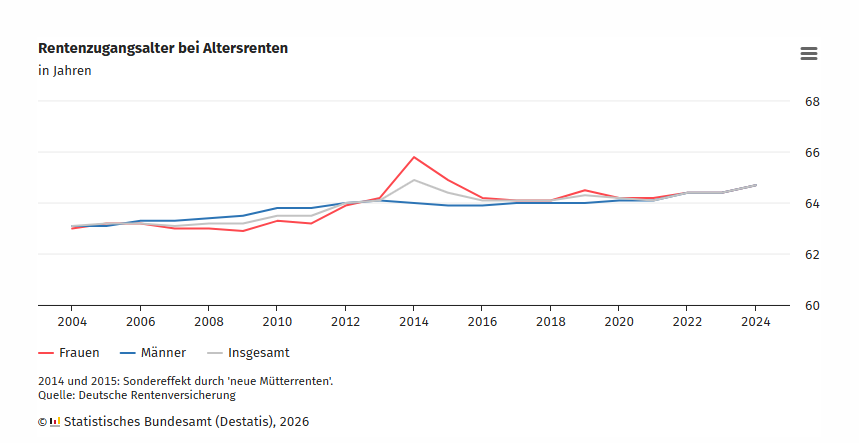
Wenn du die Wartezeit von 35 Jahren erfüllst, kannst du die Altersrente für langjährig Versicherte grundsätzlich schon ab 63 beziehen. „Wartezeit“ bedeutet Mindestversicherungszeit. Wichtig: Es geht nicht einfach um 35 Jahre Arbeit oder Beitragszahlung. Für diese Wartezeit zählen grundsätzlich alle rentenrechtlichen Zeiten, etwa auch bestimmte Schul-, Studien-, Krankheits- oder Kindererziehungszeiten. Für jeden Monat vor der für dich geltenden regulären Altersgrenze wird die Rente um 0,3 Prozent gekürzt. Für alle ab Jahrgang 1964 sind bei einem Start mit 63 maximal 14,4 Prozent Abschlag möglich. Dieser Abschlag bleibt dauerhaft bestehen.
Mehr Infos: Deutsche Rentenversicherung – Wann kann ich in Rente gehen?
45 Jahre Arbeit – und dann raus?
Eine andere Rentenart ist die Altersrente für besonders langjährig Versicherte. Dafür musst du die Wartezeit von 45 Jahren erfüllen. Auch hier sind nicht schlicht „45 Arbeitsjahre“ gemeint. Die Regeln sind aber strenger als bei 35 Jahren. Schul- und Studienzeiten zählen beispielsweise nicht mit. Zeiten mit Arbeitslosengeld können berücksichtigt werden, in den letzten zwei Jahren vor Rentenbeginn aber grundsätzlich nur bei Insolvenz oder vollständiger Geschäftsaufgabe des Arbeitgebers.
Diese Rentenart ist abschlagsfrei. Der bekannte Ausdruck „Rente mit 63“ führt heute allerdings schnell in die Irre. Für alle ab Jahrgang 1964 ist sie frühestens mit 65 möglich. Und: Du kannst sie nicht einfach noch früher mit Abschlägen beziehen. Hast du die 45 Jahre bereits mit 63 erfüllt, musst du trotzdem bis zur für deinen Jahrgang geltenden Altersgrenze warten.
Sonderregeln gelten unter anderem für Menschen mit anerkannter Schwerbehinderung. Wer ab 1964 geboren ist, einen Grad der Behinderung von mindestens 50 hat und die Wartezeit von 35 Jahren erfüllt, kann grundsätzlich mit 65 abschlagsfrei oder ab 62 mit Abschlägen in Rente gehen. Für ältere Jahrgänge gelten Übergangsregeln.
Mehr Infos: Deutsche Rentenversicherung – Altersrenten für langjährig und besonders langjährig Versicherte
(Quelle: Statistisches Bundesamt, Destatis)
Kleine Zahl, großer Effekt
0,3 Prozent pro Monat wirken zunächst wenig. Zwei Jahre früher bedeuten aber bereits 7,2 Prozent weniger gesetzliche Rente – dauerhaft. Bei einer Bruttorente von 2.000 Euro wären das 144 Euro weniger pro Monat oder 1.728 Euro im Jahr. Über 20 Jahre summiert sich allein diese Differenz auf mehr als 34.000 Euro. Rentenanpassungen, Steuern und Beiträge sind dabei noch nicht berücksichtigt. (Siehe konkretes Beispiel in der Tabelle)
Daraus folgt allerdings nicht automatisch, dass ein früher Rentenbeginn finanziell „falsch“ ist. Du bekommst die Rente schließlich auch länger. Wer früher startet, erhält zusätzliche Monate oder Jahre Rentenzahlungen. Du solltest dir deshalb diese Frage beantworten: Wie wichtig ist dir die gewonnene Zeit im Verhältnis zum dauerhaft niedrigeren Monatsbetrag? Gesundheit, Vermögen, Lebensplanung und persönliche Prioritäten spielen dabei eine ebenso große Rolle wie Mathematik.
Beispiel: Was kostet ein früherer Rentenbeginn?
Wer zwei Jahre früher in Rente geht, muss mit dauerhaften Abschlägen rechnen. Wie stark sich das finanziell auswirkt, zeigt ein einfaches Rechenbeispiel.
Ausgangsbasis: 2.000 Euro monatliche Bruttorente und ein um zwei Jahre vorgezogener Rentenbeginn.
| Rechenbeispiel | Betrag |
|---|---|
| Monatliche Bruttorente ohne Abschlag | 2.000 € |
| Dauerhafter Rentenabschlag | 7,2 % |
| Monatlicher Verlust | 144 € |
| Jährlicher Verlust | 1.728 € |
| Verlust über 20 Jahre | 34.560 € |
(Vereinfachte Beispielrechnung ohne Rentenanpassungen, Steuern und Sozialversicherungsbeiträge.)
Die Rechnung zeigt die Größenordnung. Entscheidend ist, ob deine finanzielle Planung trotz der niedrigeren Monatsrente aufgeht – und wie viel dir die gewonnene Zeit wert ist.
Brutto ist nicht netto
Bei deiner Planung solltest du nicht mit der Bruttorente rechnen. Wer in der Krankenversicherung der Rentner pflichtversichert ist, zahlt Kranken- und Pflegeversicherungsbeiträge. Den allgemeinen Krankenversicherungsbeitrag teilen sich Rentenversicherung und versicherte Person. Auch am kassenindividuellen Zusatzbeitrag beteiligt sich die Rentenversicherung zur Hälfte. Den Beitrag zur Pflegeversicherung trägst du dagegen grundsätzlich selbst.
Mehr Infos: Deutsche Rentenversicherung – Kranken- und Pflegeversicherung der Rentner
Hinzu können Steuern kommen. Wer 2026 erstmals Rente bezieht, hat einen Besteuerungsanteil von 84 Prozent. Das heißt nicht, dass 84 Prozent deiner Rente als Steuer ans Finanzamt gehen. Vielmehr werden 84 Prozent der gesetzlichen Rente grundsätzlich der Besteuerung zugerechnet. Ob tatsächlich Einkommensteuer anfällt und wie hoch sie ist, hängt vom gesamten zu versteuernden Einkommen, Freibeträgen und weiteren Faktoren ab.
Mehr Infos: Deutsche Rentenversicherung – Steueranteil für Neu-Rentner liegt 2026 bei 84 Prozent
Rente und Job? Funktioniert.
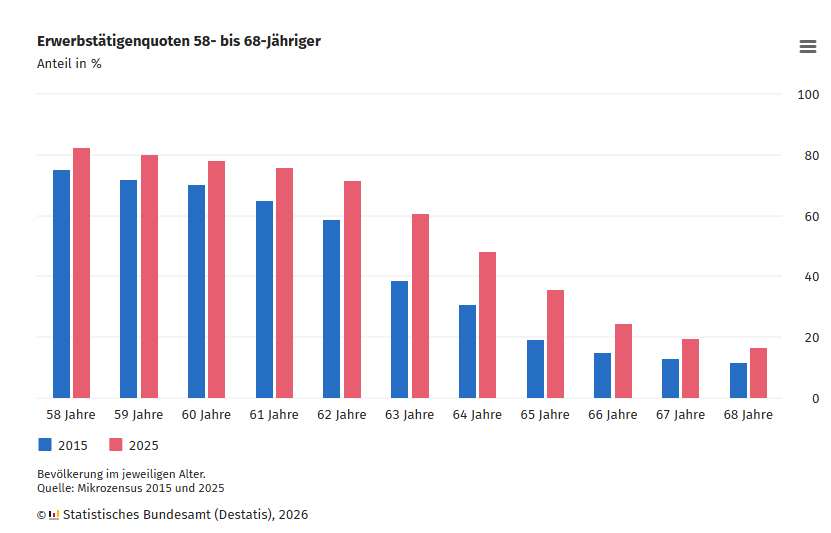
Seit 2023 gibt es bei vorgezogenen Altersrenten keine Hinzuverdienstgrenze mehr. Du kannst also eine vorgezogene Altersrente beziehen und gleichzeitig weiterarbeiten, ohne dass deine Altersrente wegen der Höhe deines Arbeitsverdienstes gekürzt wird. Damit entstehen interessante Modelle: Arbeitszeit reduzieren, bereits Rente beziehen und trotzdem beruflich aktiv bleiben.
Manche arbeiten beispielsweise nach Rentenbeginn freiberuflich als Berater oder Coach weiter. Andere unterstützen ein paar Stunden pro Woche die Auszubildenden in ihrem früheren Unternehmen. Wieder andere wechseln in ein völlig anderes Metier.
Seit 2026 kommt für manche Beschäftigte außerdem die sogenannte Aktivrente infrage. Wer die gesetzliche Regelaltersgrenze erreicht hat und in einer begünstigten sozialversicherungspflichtigen Beschäftigung weiterarbeitet, kann unter bestimmten Voraussetzungen bis zu 2.000 Euro Arbeitslohn im Monat steuerfrei erhalten. Die Regelung gilt allerdings nicht für jede Form der Weiterarbeit – Selbstständige und Minijobs sind beispielsweise nicht erfasst. Für eine vorgezogene Altersrente vor Erreichen der Regelaltersgrenze spielt die Aktivrente deshalb noch keine Rolle.
Weitere Infos: Bundesfinanzministerium – Fragen und Antworten zur Aktivrente
Die Variante „weiterarbeiten“ hat zwei Seiten. Du kannst einerseits den Übergang aus dem Berufsleben flexibel gestalten und gleichzeitig dein Einkommen stabilisieren. Andererseits: Einkommen aus Arbeit kann deine steuerliche Situation verändern. Ein bereits entstandener Rentenabschlag verschwindet zwar nicht allein dadurch, dass du weiterarbeitest. Zusätzliche Rentenversicherungsbeiträge aus einer Beschäftigung können deine spätere Rentenhöhe aber erhöhen.
Mehr Infos: Deutsche Rentenversicherung – Altersrente: Unbegrenzt hinzuverdienen
(Quelle: Statistisches Bundesamt, Destatis)
Reicht dein Geld wirklich?
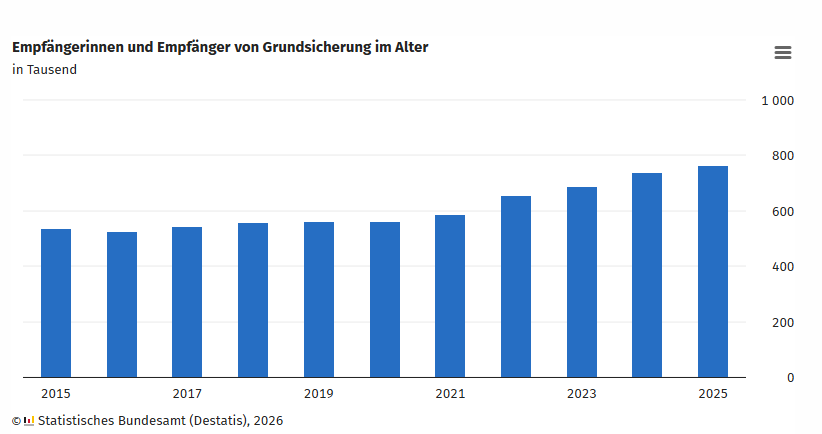
Wer früher aufhört zu arbeiten, ersetzt sein Arbeitseinkommen meist durch eine niedrigere Rente – und das möglicherweise über mehrere Jahrzehnte. Deshalb lohnt sich vorher eine nüchterne Bestandsaufnahme.
Am besten erstellst du eine Liste: Wie hoch sind deine monatlichen Fixkosten? Gibt es Kredite? Wie viel brauchst du für Wohnen, Mobilität, Versicherungen und Freizeit? Welche Rücklagen sind vorhanden? Gibt es eine Betriebsrente, eine private Altersvorsorge oder Vermögen, das du nutzen möchtest? Und welcher Puffer bleibt, wenn das Auto kaputtgeht, eine größere Reparatur ansteht oder sich deine Wohnsituation verändert oder du irgendwann auf Pflege angewiesen bist?
Auch Inflation gehört in die Rechnung. 2.000 Euro besitzen in 15 oder 20 Jahren eventuell nicht dieselbe Kaufkraft wie heute. Wer zusätzliche Rücklagen oder Wertpapieranlagen nutzen möchte, sollte deshalb nicht nur überlegen, wie viel Vermögen vorhanden ist. Ebenso wichtig ist: Wie lange soll es reichen und wie viel davon möchtest du jährlich entnehmen?
Erst Konto, dann Kalender
Bevor du deinen letzten Arbeitstag gedanklich rot im Kalender markierst, lohnt sich ein Blick in deinen Versicherungsverlauf. Dort steht, welche rentenrechtlich relevanten Zeiten bei der Deutschen Rentenversicherung gespeichert sind. Fehlende Zeiten können die Rentenhöhe beeinflussen – oder darüber entscheiden, ob du die Wartezeit von 35 oder 45 Jahren erfüllst. Eine Kontenklärung dient dazu, den Versicherungsverlauf zu prüfen und fehlende Zeiten nachzuweisen. Dabei vergleichst du die bei der Deutschen Rentenversicherung gespeicherten Zeiten mit deinem Lebenslauf und lässt fehlende oder fehlerhafte Angaben ergänzen beziehungsweise korrigieren. Gerade Schul- und Studienzeiten oder Kindererziehungszeiten sind nicht immer automatisch vollständig gespeichert.
Mehr Infos: Deutsche Rentenversicherung – Einfach, schnell und sicher: Kontenklärung online
(Quelle: Statistisches Bundesamt, Destatis)
Zeit gegen Geld
Am Ende treffen zwei Sichtweisen aufeinander. Die eine sagt: Jeder zusätzliche Monat im Beruf kann die finanzielle Basis verbessern und Abschläge vermeiden oder verringern. Die andere sagt: Lebenszeit hat ebenfalls einen Wert – und niemand weiß heute genau, wie gesund, belastbar oder unternehmungslustig man Jahre später sein wird. Beide Perspektiven sind nachvollziehbar. Entscheidend ist, dass du die Konsequenzen vorher kennst: mögliche Rentenabschläge, Beiträge zur Kranken- und Pflegeversicherung, Steuern, deine laufenden Kosten und die Frage, wie lange dein übriges Vermögen reichen soll.
Am nächsten Montag klingelt vielleicht wieder um kurz nach sechs der Wecker. Nur beantwortest du die Frage jetzt nicht mehr mit einem sehnsüchtigen Blick Richtung Bialetti und Mittelmeer. Sondern mit Zahlen, Möglichkeiten und einer persönlichen Entscheidung: Welche Art von Leben möchtest du dir im Ruhestand leisten können und ab wann?