Sparplan oder Einmalanlage: Was ist wirklich besser?
Als ich angefangen habe zu investieren, hatte ich keinen großen Betrag auf der hohen Kante. Kein Erbe, keinen Bonus, keine Summe, bei der man denkt: So, jetzt lege ich mal richtig los. Was ich hatte, war ein kleiner Betrag, den ich monatlich zur Seite legen konnte. Nicht spektakulär. Nicht genug, um sich sofort wie ein Anleger zu fühlen. Aber genug, um anzufangen. Und vielleicht war genau das im Nachhinein der wichtigste Schritt.
Denn wer investieren möchte, steht oft vor genau dieser Hürde: Lohnt sich das überhaupt, wenn ich nicht direkt mehrere tausend Euro anlegen kann? Muss ich erst warten, bis mehr Geld da ist? Oder kann der Einstieg auch mit kleinen Beträgen sinnvoll sein?
Bei mir begann er klein. Monat für Monat. Ohne großes Startkapital und ohne das Gefühl, alles auf einmal richtig machen zu müssen. Trotzdem kommt irgendwann fast automatisch die nächste Frage: Was ist, wenn plötzlich mehr Geld da ist? Eine Steuerrückzahlung, Weihnachtsgeld, ein Bonus, ein Erbe oder Geld, das schon länger auf dem Konto liegt.
Soll ich diese Summe direkt investieren oder lieber schrittweise anlegen? Und die Antwort ist weniger eindeutig, als sie zunächst klingt. Denn beide Wege können sinnvoll sein. Der entscheidende Unterschied liegt nicht darin, ob du investierst, sondern wann dein Geld in den Markt kommt. Beim Sparplan wird dein Kapital schrittweise investiert. Bei der Einmalanlage ist die gesamte Summe sofort investiert.
Bei der Entscheidung zwischen Sparplan oder Einmalanlage sollte deshalb nicht nur berücksichtigt werden, welche Variante mathematisch vorteilhafter sein kann. Auch die Frage, wie lange das Geld angelegt werden soll, wie viel Risiko du tragen kannst und wie gut du mit Kursschwankungen umgehen kannst, spielt eine wichtige Rolle.
Warum ein Sparplan für den Einstieg so praktisch ist
Der größte Vorteil eines Sparplans ist für mich nicht, dass er besonders spektakulär ist. Sondern dass er ziemlich unspektakulär funktioniert. Einmal eingerichtet, wird Monat für Monat ein fester Betrag investiert. Das lässt sich gut in ein regelmäßiges Einkommen und ein monatliches Budget integrieren – auch in Phasen, in denen man sich nicht ständig mit Börsenkursen beschäftigen möchte.
Dazu kommt: Sparpläne sind heute oft schon mit sehr kleinen Beträgen möglich. Bei manchen Depotanbietern lassen sich ETF-Sparpläne bereits ab 1 Euro einrichten. Die Verbraucherzentrale nennt beispielsweise Sparraten von 25 oder 50 Euro als mögliche Größenordnungen. Ein Sparplan lässt sich flexibel anpassen. Du kannst die Rate erhöhen, reduzieren oder pausieren. Gerade für Einsteiger ist das praktisch, weil du nicht erst eine größere Summe ansparen musst, bevor du mit dem Investieren beginnst.
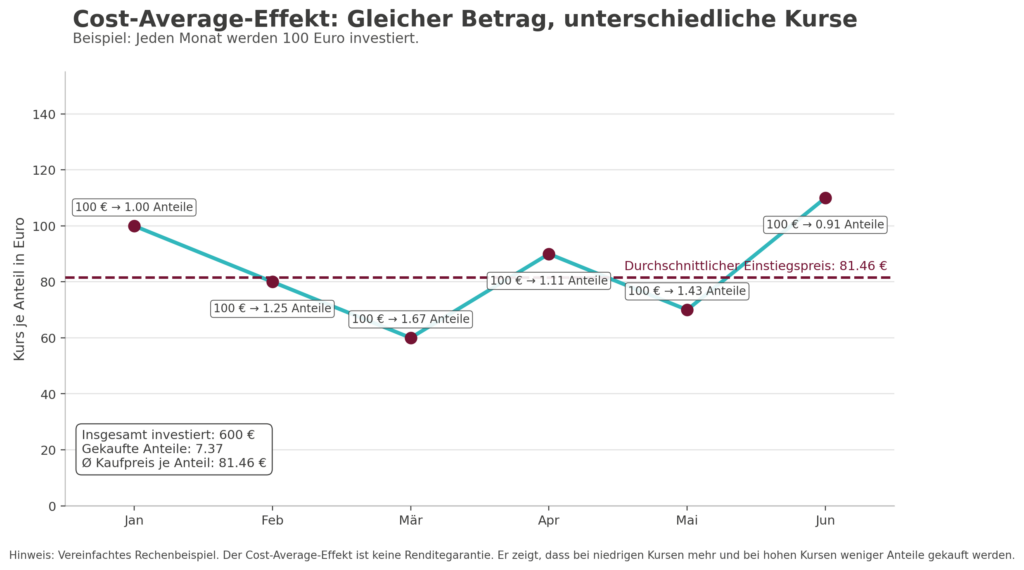
Und noch etwas unterscheidet den Sparplan von einer Einmalanlage: Dein Geld wird zu unterschiedlichen Zeitpunkten und damit zu unterschiedlichen Kursen investiert. Bei niedrigen Kursen kaufst du für denselben Betrag mehr Anteile, bei höheren Kursen weniger. Dadurch verteilst du deine Käufe über mehrere Zeitpunkte und bist nicht von einem einzigen Einstiegszeitpunkt abhängig.
Natürlich schützt auch ein Sparplan nicht vor Verlusten. Wenn die Märkte fallen, fällt auch der Wert deiner Anlage. Aber die regelmäßigen Käufe können helfen, Schwankungen nicht als einmaligen Schock zu erleben, sondern als Teil eines langfristigen Plans.
Gerade deshalb können Sparpläne nicht nur für den Einstieg sinnvoll sein, sondern auch langfristig Teil einer Anlagestrategie bleiben. Denn ihr größter Vorteil ist nicht nur, dass sie den Anfang leichter machen. Sie helfen auch dabei, konsequent weiterzumachen.
Was für einen Sparplan spricht
Kleine Einstiegshürde: Du kannst auch mit einem überschaubaren monatlichen Betrag beginnen.
Automatisierung: Die Investition läuft regelmäßig, ohne dass du jeden Monat selbst einen neuen Kauf auslösen musst.
Flexibilität: Die Sparrate lässt sich an deine finanzielle Situation anpassen oder pausieren.
Verteilung der Kaufzeitpunkte: Du investierst zu unterschiedlichen Kursen und bist nicht von einem einzigen Einstiegszeitpunkt abhängig.
Finanzielle Routine: Regelmäßiges Investieren wird zu einem festen Bestandteil deines Monatsbudgets.
Definition Cost-Average-Effekt
Der Cost-Average-Effekt (Durchschnittskosteneffekt) beschreibt, dass du bei einem regelmäßigen Sparplan je nach Kursstand unterschiedlich viele Anteile kaufst: Bei niedrigen Kursen erhältst du für denselben Betrag mehr Anteile, bei hohen Kursen weniger. Dadurch verteilst du deine Käufe über mehrere Zeitpunkte und bist nicht von einem einzigen Einstiegszeitpunkt abhängig. Das bedeutet allerdings nicht automatisch eine höhere Rendite. Wenn bereits eine größere Summe vorhanden ist, kann eine sofortige Anlage langfristig vorteilhafter sein, weil das Geld früher investiert ist. Der Cost-Average-Effekt ist daher kein Renditevorteil und keine Garantie dafür, dass ein Sparplan besser abschneidet als eine Einmalanlage.
Wann eine Einmalanlage sinnvoll sein kann
So sehr ich Sparpläne mag: Eine Einmalanlage kann genauso sinnvoll sein. Vor allem dann, wenn bereits eine größere Summe vorhanden ist und du das Geld in den nächsten Jahren nicht benötigst. Dann stellt sich die Frage: Soll das Geld weiter auf dem Konto liegen oder langfristig investiert werden?
Rein rechnerisch spricht einiges dafür, verfügbares Kapital möglichst früh anzulegen. Denn sobald das Geld investiert ist, kann es an der Entwicklung des Marktes teilhaben. Je länger der Anlagezeitraum, desto mehr Zeit hat das Kapital, mögliche Erträge zu erwirtschaften. Eine Einmalanlage kann deshalb besonders interessant sein, wenn du einen langen Anlagehorizont hast und zwischenzeitliche Kursverluste aushalten kannst.
Der Nachteil lässt sich in einer Frage zusammenfassen: Was passiert, wenn die Kurse kurz nach meiner Investition fallen? Bei einer Einmalanlage fließt die gesamte Summe zu einem bestimmten Zeitpunkt in das ausgewählte Anlageprodukt. Sinkt dessen Wert kurz danach, ist zunächst das gesamte investierte Kapital betroffen. Genau das macht eine Einmalanlage für viele Anleger psychologisch schwieriger als ein Sparplan.
Rein statistisch kann es sinnvoll sein, eine vorhandene Summe möglichst früh zu investieren. Emotional kann es sich trotzdem besser anfühlen, den Einstieg zu verteilen. Deshalb solltest du vor einer Einmalanlage zunächst prüfen, wofür du das Geld eigentlich brauchst.
Und wenn sich die sofortige Investition trotzdem nicht gut anfühlt, muss es kein Entweder-oder sein. Du kannst die Summe auch auf mehrere Teilbeträge aufteilen und schrittweise investieren. Damit reduzierst du zwar nicht das grundsätzliche Anlagerisiko und lässt möglicherweise Renditechancen ungenutzt, solange das Geld noch nicht investiert ist. Dafür verteilst du den Einstiegszeitpunkt und kannst dich mit der Entscheidung wohler fühlen.
Was für eine Einmalanlage spricht
Das Kapital ist sofort vollständig investiert: Die gesamte Summe kann von Anfang an an der Marktentwicklung teilhaben.
Mehr Zeit im Markt: Je früher das Geld investiert ist, desto länger kann es mögliche Erträge erwirtschaften.
Sinnvoll bei bereits vorhandenem Kapital: Eine Einmalanlage eignet sich vor allem dann, wenn eine größere Summe verfügbar ist und nicht kurzfristig benötigt wird.
Kein Warten auf den „richtigen“ Zeitpunkt: Du musst nicht versuchen, einen vermeintlich perfekten Einstiegszeitpunkt vorherzusagen.
Geeignet für langfristige Ziele: Voraussetzung ist, dass du das Geld über einen ausreichend langen Zeitraum entbehren kannst und Kursschwankungen aushältst.
Kosten nicht unterschätzen
Egal, ob du regelmäßig per Sparplan oder mit einer größeren Summe auf einmal investierst: Die Kosten der Geldanlage solltest du im Blick behalten. Je nach Anbieter und Anlageprodukt können beispielsweise Ausführungs- oder Ordergebühren, Depotkosten sowie laufende Kosten des Fonds oder ETFs anfallen. Gerade bei kleinen Sparraten können feste Gebühren pro Ausführung prozentual stärker ins Gewicht fallen. Bei einer Einmalanlage können dagegen Kosten für die einmalige Order relevant sein. Deshalb lohnt sich vor dem Abschluss ein Blick in das Preis- und Leistungsverzeichnis des Brokers und in die Kosten des jeweiligen Anlageprodukts. Entscheidend ist nicht nur die einzelne Gebühr, sondern die Summe der Kosten über die gesamte Anlagedauer.
Sparplan oder Einmalanlage – das Fazit
Sparplan: Wenn du regelmäßig Geld übrig hast und Schritt für Schritt Vermögen aufbauen möchtest. Du investierst automatisch und kannst die Sparrate flexibel an deine finanzielle Situation anpassen.
Einmalanlage: Wenn bereits eine größere Summe vorhanden ist, spricht aus Renditesicht häufig einiges dafür, sie möglichst früh zu investieren. Das Geld ist dann länger im Markt. Eine schrittweise Anlage kann dagegen sinnvoll sein, wenn du das Risiko eines ungünstigen Einstiegszeitpunkts psychologisch schwer aushältst.
Schrittweise Anlage: Wenn du eine größere Summe hast, dich mit einer sofortigen Investition aber unwohl fühlst. Du verteilst damit den Einstieg über mehrere Zeitpunkte, lässt das Geld dafür aber länger unverzinst beziehungsweise uninvestiert und verzichtest möglicherweise auf Renditechancen.
Wichtig: Vor einer langfristigen Geldanlage sollte eine ausreichende Liquiditätsreserve für unerwartete Ausgaben vorhanden sein. Geld, das du kurzfristig brauchst, sollte nicht von der Entwicklung der Finanzmärkte abhängig sein.
Warum es nicht immer ein Entweder-oder sein muss
Vielleicht ist genau das die angenehmste Erkenntnis: Du musst dich nicht grundsätzlich für Sparplan oder Einmalanlage entscheiden. Oft können beide Wege nebeneinander funktionieren. Der Sparplan kann die Basis bilden. Einmalbeträge können dazukommen – etwa durch Weihnachtsgeld, Steuerrückzahlung, Bonus oder Erbe. Dann kannst du entscheiden, ob du die Summe direkt investierst, über mehrere Monate verteilst oder nur einen Teil anlegst.
So wird aus der Frage „Sparplan oder Einmalanlage?“ eher die Frage: „Was passt gerade zu meiner Situation?“ Genau dieser Mittelweg ist für viele realistischer als die perfekte Theorie. Denn das Leben läuft selten so sauber wie ein Finanzrechner.
Der beste Plan ist der, den du durchhältst
Vielleicht ist genau das der Punkt, den ich beim Investieren erst lernen musste: Die beste Strategie bringt wenig, wenn sie nicht zu deinem Leben passt. Ich bin bis heute ein großer Freund von Sparplänen. Nicht, weil sie immer die mathematisch perfekte Lösung sind. Sondern weil sie in meinen Alltag passen. Sie machen Investieren zu etwas Normalem. Monat für Monat. Auch nach Jahren noch.
Einmalbeträge haben trotzdem ihren Platz. Wenn eine ausreichende finanzielle Rücklage vorhanden ist, das Geld langfristig nicht benötigt wird und du Kursschwankungen aushalten kannst, kann es sinnvoll sein, die Summe direkt zu investieren. Wer sich damit unwohl fühlt, kann sie auch auf mehrere Teilbeträge verteilen.
Am Ende muss eine Anlagestrategie nicht nur auf dem Papier funktionieren. Sie muss zu deinem Einkommen, deinem Sicherheitsgefühl, deinen Zielen und deiner Geduld passen. Vielleicht ist deshalb nicht die entscheidende Frage: Sparplan oder Einmalanlage? Sondern eher: Wie investiere ich so, dass ich langfristig dabeibleibe?
Für mich lautet die Antwort meistens: mit einem Sparplan als Grundlage – und mit der Freiheit, Einmalanlagen dann zu nutzen, wenn sie zu meiner Situation passen.
Wie immer und wichtig!
Wir schreiben in unserem Online Magazin über Dinge, die wir selber so erlebt haben. Wir geben keine Beratung, höchstens Tipps.
Wenn du nachmachen möchtest, von dem wir hier schreiben, erfolgt das ausschließlich auf dein eigenes Risiko!
Spekuliere nur mit deinem eigenen Geld und nur dann, wenn du deine Rechnungen und laufenden Kosten dennoch zahlen kannst.